Gebäude und Bewirtschaftung
Viele Einheiten. Unterschiedliche Verträge. Ein Zinshaus.
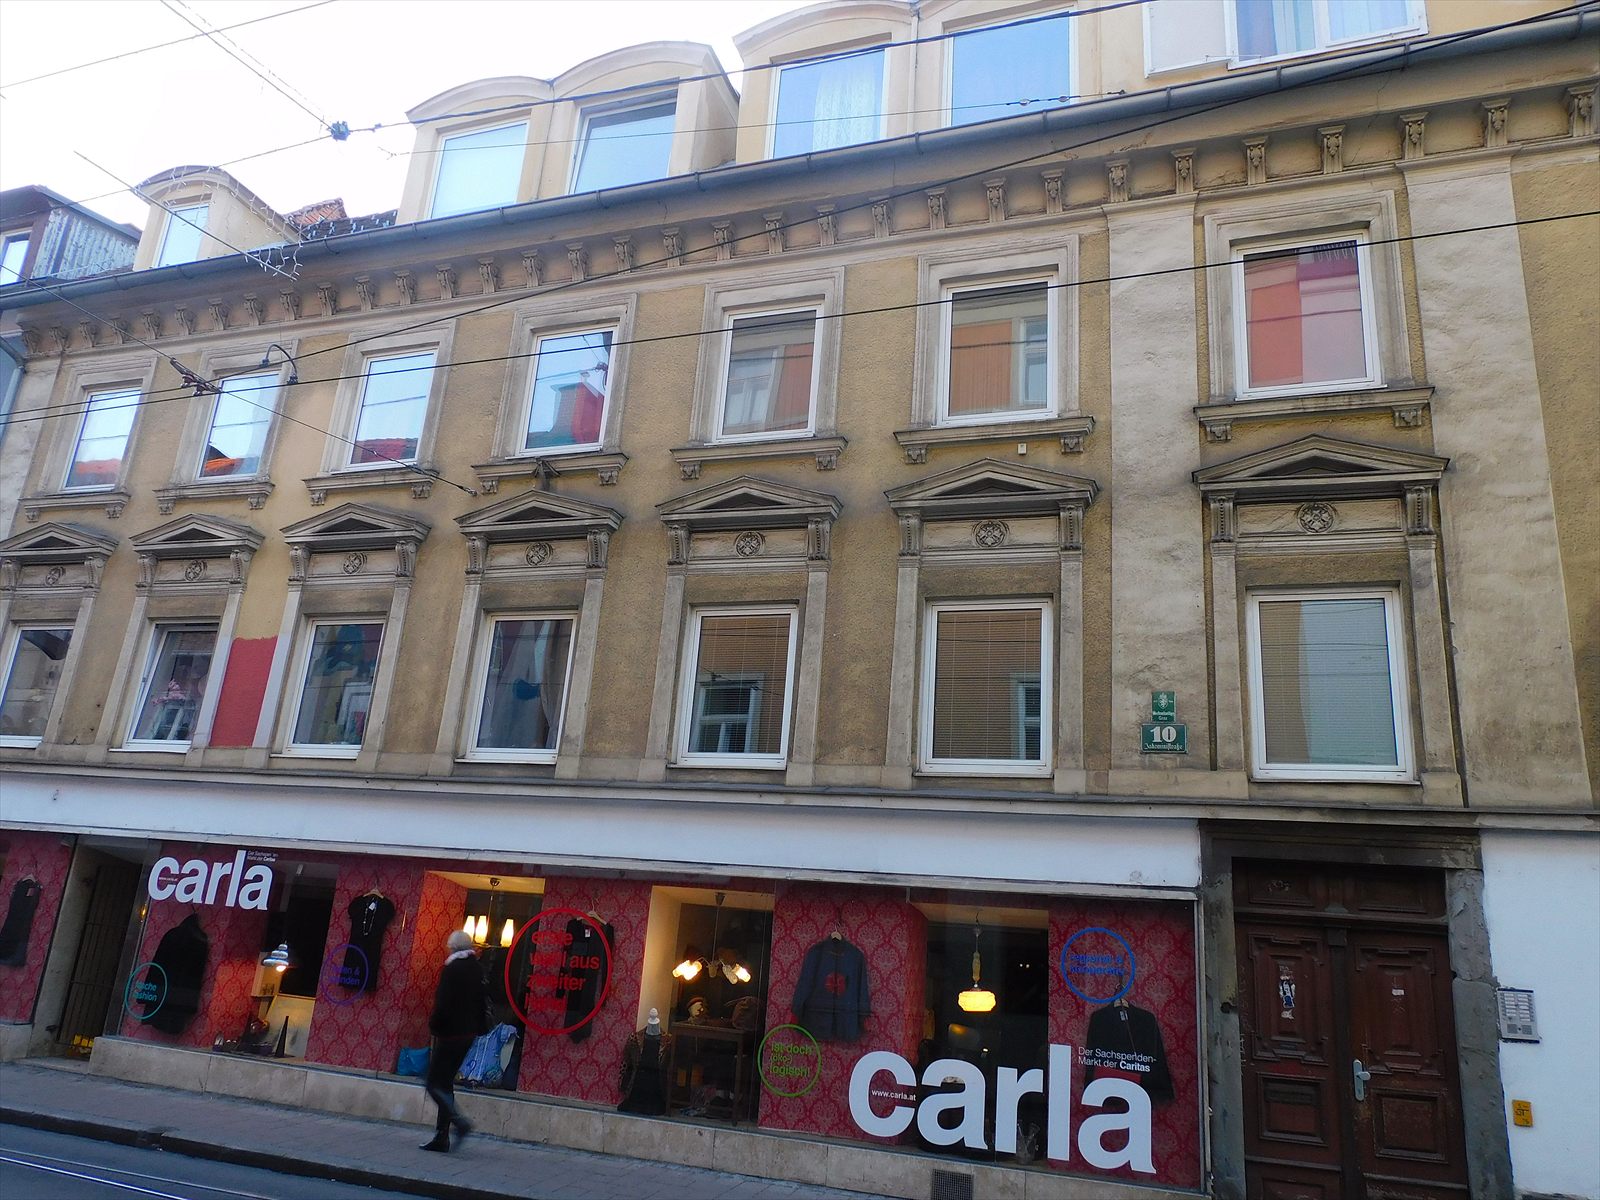
Ein Zinshaus ist mehr als die Summe seiner vermieteten Flächen. Hinter einer Fassade können unterschiedliche Nutzungen, Mietverhältnisse und wirtschaftliche Voraussetzungen bestehen.
Während manche Wohnungen langfristig vermietet sind, stehen andere möglicherweise leer oder wechseln regelmäßig ihre Mieter. Auch Geschäftslokale und Büros können erheblich von der Wohnnutzung abweichende Rahmenbedingungen aufweisen.
Eine fundierte Bewertung betrachtet daher jede relevante Einheit und zugleich das Gebäude als Ganzes.
Wertrelevante Merkmale
Worauf es bei einem Zinshaus wirklich ankommt.
Entscheidend ist nicht allein die Höhe der heutigen Einnahmen. Ebenso wichtig ist, auf welcher Grundlage sie erzielt werden, wie dauerhaft sie sind und welche Ausgaben oder Risiken mit der Immobilie verbunden sind.
- Mietverträge und Mietrecht
- Sind die Mietverhältnisse befristet oder unbefristet? Welche Vereinbarungen bestehen zu Nutzung, Kündigung, Wertsicherung und Nebenleistungen? Besonders wichtig ist, ob und in welchem Umfang die einzelnen Mietverhältnisse dem Mietrechtsgesetz (MRG) unterliegen. Das kann die zulässige Miethöhe und die Möglichkeiten einer künftigen Vermietung erheblich beeinflussen.
- Miethöhe und Ertragssituation
- Wie hoch sind die tatsächlich vereinbarten und vereinnahmten Mieten? Wie verteilen sie sich auf die einzelnen Einheiten? Neben Mietzinslisten und Vertragsvereinbarungen sind auch Mietanpassungen, Zahlungsrückstände und die rechtlich sowie marktseitig nachhaltig erzielbaren Einnahmen von Bedeutung.
- Leerstand und Mieterfluktuation
- Sind alle Einheiten vermietet? Wie lange stehen Wohnungen oder Geschäftslokale gegebenenfalls leer? Häufige Mieterwechsel, Vermietungsschwierigkeiten oder längerfristiger Leerstand können die Ertragssicherheit beeinträchtigen und zusätzliche Kosten verursachen.
- Nutzungsmix und Flächen
- Ein Zinshaus kann neben Wohnungen auch Büros, Geschäftslokale, Lagerflächen oder Stellplätze umfassen. Die unterschiedlichen Nutzungen beeinflussen Vermietbarkeit, Einnahmen und Risikostruktur. Auch Größe, Aufteilung, Erschließung und tatsächliche Nutzbarkeit der einzelnen Einheiten sind relevant.
- Gebäudezustand und Schäden
- Wie ist die bauliche Substanz des Gebäudes? Dach, Fassade, Tragwerk, Keller, Haustechnik und allgemeine Gebäudeteile sind ebenso von Bedeutung wie der Zustand der Wohnungen und sonstigen Einheiten. Erkennbare Schäden, Feuchtigkeit, technische Mängel und unterlassene Instandhaltungen können erhebliche Auswirkungen auf den Wert haben.
- Bewirtschaftung und Investitionsbedarf
- Welche laufenden Kosten trägt der Eigentümer selbst? Welche Aufwendungen können auf Mieter überwälzt werden? Neben den Bewirtschaftungskosten ist insbesondere zu berücksichtigen, ob größere Instandsetzungen oder Modernisierungen bevorstehen und welche finanziellen Belastungen daraus entstehen können.
- Ausbau- und Entwicklungspotenziale
- Ein ausbaufähiger Dachraum, eine mögliche Aufstockung, ein Zubau oder die Umnutzung bestehender Flächen können zusätzliche wirtschaftliche Perspektiven eröffnen. Ob solche Maßnahmen tatsächlich realisierbar sind, hängt jedoch von den baulichen, baurechtlichen und wirtschaftlichen Voraussetzungen sowie bestehenden Nutzungsrechten ab.
- Rechtlicher Bestand und Beschränkungen
- Entsprechen die vorhandenen Einheiten und ihre Nutzungen dem baurechtlich bewilligten Bestand? Sind Dienstbarkeiten, sonstige Rechte oder besondere Auflagen zu berücksichtigen? Auch Denkmalschutz und andere öffentlich-rechtliche Beschränkungen können die Nutzung, Erhaltung und Weiterentwicklung beeinflussen.
Unterlagen und Bestandsprüfung
Die Zahlen verstehen. Den Bestand kennen.
Mietzinslisten geben einen ersten Überblick über die Einnahmen eines Zinshauses. Für sich allein erklären sie jedoch noch nicht, wie nachhaltig diese Erträge sind. Dafür müssen auch die zugrunde liegenden Mietverhältnisse, die rechtlichen Rahmenbedingungen, die Leerstandssituation und die Bewirtschaftung berücksichtigt werden.
Zu den wesentlichen Bewertungsgrundlagen können Mietverträge samt Nachträgen, Mietzinslisten, Angaben zu Leerständen, Betriebskosten- und Bewirtschaftungsunterlagen sowie Informationen über durchgeführte und geplante Instandhaltungen zählen.
Hinzu kommen – abhängig vom Auftrag – Grundbuch, Bestandspläne, Flächenaufstellungen, baubehördliche Unterlagen und Informationen zu möglichen Ausbauvorhaben. Die Besichtigung dient insbesondere der Einordnung des sichtbaren Gebäudezustands und erkennbarer Schäden. Der Umfang der Erhebungen richtet sich nach dem jeweiligen Bewertungsauftrag und der Zugänglichkeit der Einheiten.
Ein Zinshaus kann hohe Mieteinnahmen erzielen und dennoch erheblichen Investitionsbedarf aufweisen. Erst die gemeinsame Betrachtung von Erträgen, Verpflichtungen, Zustand und Potenzialen ergibt ein belastbares Bild.